
Un cliente independiente entrega sus facturas y pregunta: “¿Con estos gastos puedo pagar menos impuesto?”. Para responder, elegir entre costos o renta exenta del 25 % exige revisar cuáles desembolsos son fiscalmente procedentes y cuánto puede aprovechar realmente de la exención. La mejor alternativa surge de comparar ambos escenarios completos. Aquí explicamos qué puede cambiar el resultado y cómo sustentar la decisión ante el cliente.
Esta comparación corresponde a personas naturales residentes que, dentro del régimen ordinario, reciben rentas de trabajo que no provienen de una relación laboral o legal y reglamentaria, como honorarios por servicios personales.
Para estos ingresos, el artículo 336 del Estatuto Tributario permite optar entre restar los costos y gastos procedentes asociados a la actividad o aplicar la exención del 25 %. Las alternativas no pueden acumularse sobre los mismos ingresos. La DIAN reitera esta distinción en el Concepto 014281 de 2026.
La primera decisión del contador, por tanto, ocurre antes del cálculo: identificar la naturaleza del ingreso. Que el cliente se describa como “independiente” no significa que todos sus ingresos tengan el mismo tratamiento.
Conviene, además, actualizar las listas de revisión: el texto vigente del parágrafo 5 del artículo 206 ya no condiciona esta exención al número de trabajadores o contratistas vinculados. Mantener ese filtro puede llevar a descartar una alternativa que sí corresponde evaluar.
Elegir la exención por costumbre puede ocultar costos relevantes. Pero recibir una carpeta llena de facturas tampoco demuestra que convenga tomarlos.
El valor de la comparación está en distinguir lo que el cliente pagó, lo que puede reconocer fiscalmente y lo que finalmente reduce la base gravable. Esas tres cifras pueden ser diferentes.
El 25 % no se calcula directamente sobre los ingresos brutos: previamente se restan los ingresos no constitutivos de renta, las deducciones y las demás rentas exentas que correspondan.
Además, tiene un límite individual anual de 790 UVT y participa, como regla general, en el límite conjunto de rentas exentas y deducciones especiales: 40 % y máximo 1.340 UVT. Los costos procedentes de la actividad se regulan separadamente y no consumen ese mismo límite conjunto.
La consecuencia práctica es importante: comparar los costos con un 25 % preliminar puede dar una respuesta equivocada. Primero hay que establecer cuánto de esa exención puede utilizarse después de aplicar los límites y considerar los demás beneficios.
Consideremos dos profesionales independientes residentes, con ingresos exclusivamente por servicios personales, para el año gravable 2025, cuya declaración se presenta en 2026.
En ambos casos suponemos:
Para 2025, la UVT es de $49.799, según la Resolución 000193 de 2024. Por tanto, 790 UVT equivalen a $39.341.210 y 1.340 UVT, a $66.730.660.
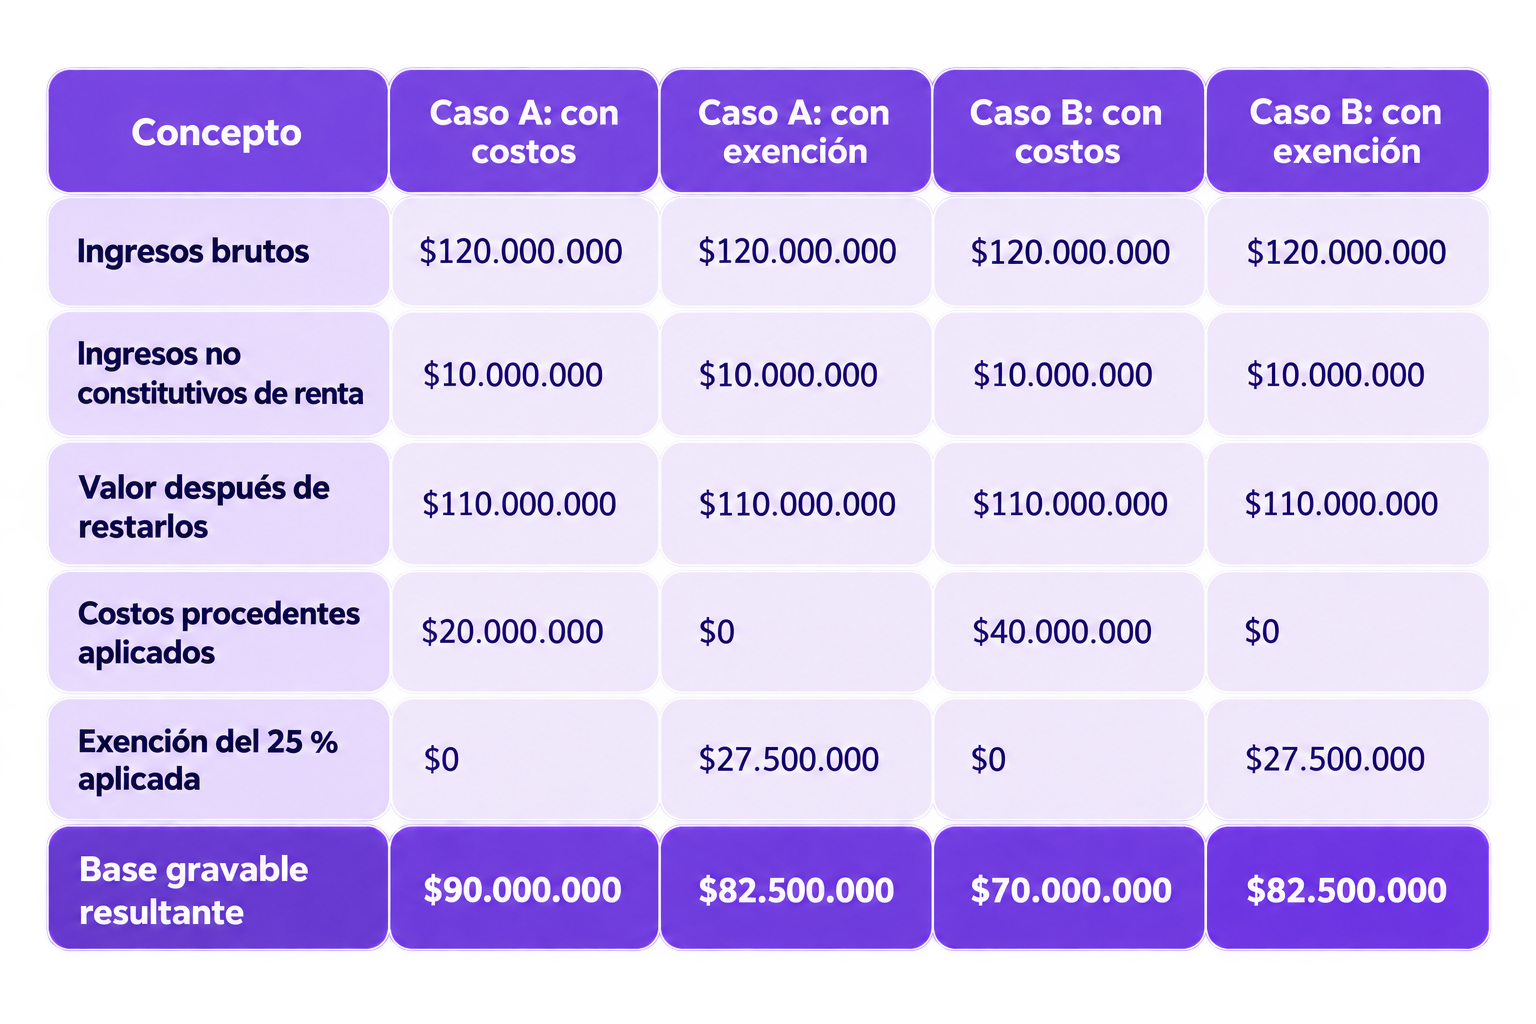
En estos supuestos, la exención de $27.500.000 está por debajo tanto del límite individual como del límite conjunto aplicable: el 40 % de $110.000.000 es $44.000.000, inferior a 1.340 UVT.
En el caso A conviene la exención: reduce la base en $7.500.000 adicionales frente a los costos. En el caso B convienen los costos: dejan una base $12.500.000 menor que la alternativa con exención.
Estas diferencias corresponden a base gravable, no a ahorro de impuesto. Para cuantificar el efecto tributario se debe aplicar la tarifa del artículo 241 y completar la liquidación. Bajo estos supuestos, la alternativa con menor base también produce menor impuesto.
El aprendizaje no es buscar un porcentaje de gastos que sirva para todos. Es identificar qué factor explica el resultado: costos aceptados, límites de la exención o interacción con otros beneficios.
Una comparación útil debe permitir reconstruir la decisión. Si después solo queda el valor registrado en la declaración, será difícil explicarle al cliente por qué se eligió una alternativa o revisar qué cambió frente al año anterior.
La factura es parte de la revisión. También deben evaluarse, según el desembolso, causalidad, necesidad, proporcionalidad, medios de pago, oportunidad y requisitos particulares de procedencia. El Estatuto Tributario contiene estas reglas, entre otras, en los artículos 107, 771-2 y 771-5.
Para convertir esa revisión en decisiones concretas:
Tener muchos soportes ayuda a documentar; no reemplaza el análisis de procedencia.
Con los costos revisados, desarrolla ambos escenarios bajo los mismos supuestos:
Elegir costos no significa renunciar automáticamente a toda deducción especial. La incompatibilidad examinada corresponde a los costos asociados a estas rentas de trabajo frente a la exención del 25 %. Cada beneficio adicional requiere su propia revisión.
“A mi cliente le descontaron estampillas. ¿Puede restarlas además del 25 %?”
Si las estampillas se reconocen como costo o gasto asociado a esos ingresos independientes, no pueden acumularse con la exención sobre los mismos ingresos. El Concepto 014281 de 2026 también aclara que no corresponde registrarlas automáticamente como “otras deducciones” por analogía con el GMF.
La enseñanza para el contador es esta: un desembolso puede tener reconocimiento fiscal y, aun así, ser incompatible con el tratamiento elegido.
“Durante el año le aplicaron el 25 % en las retenciones. ¿Eso resuelve la declaración?”
No basta con replicar esa depuración. La manifestación escrita bajo juramento prevista para el agente retenedor cumple una función dentro del procedimiento de retención. Al preparar la declaración debes revisar el tratamiento anual y su consistencia con la información y las comunicaciones del contribuyente. Una carta genérica elaborada al cierre no sustituye ese análisis.
Deja un papel de trabajo que incluya:
Para explicárselo al cliente, evita limitarte a “esta opción le conviene más”. Una respuesta útil sería: “Revisé los gastos que pueden reconocerse y los comparé con la exención después de aplicar sus límites. Esta alternativa produjo este resultado y estos son los soportes que la respaldan”.
Comparar costos o renta exenta del 25 % exige clasificar correctamente los ingresos, depurar los gastos y revisar los límites antes de concluir. La cantidad de facturas y el tratamiento utilizado el año anterior son puntos de partida; la decisión debe responder a las condiciones del período evaluado.
El valor de la asesoría está en poder explicar qué se aplicó, por qué era procedente y cómo cambió el resultado.
Antes de cerrar la próxima declaración de un independiente, revisa si puedes responder esas tres preguntas con tus papeles de trabajo.
Comparte este artículo con un colega para contrastar cómo documentan esta decisión.
1. Generalidades (residencia fiscal, obligados a declarar, fechas para declarar)
2. Patrimonio (bienes personales, negocio propio, deudas, patrimonio líquido)
3. Sistema de cedulación (rentas de trabajo, honorarios, rentas de capital, rentas no laborales, cédula general, cédula de pensiones, cédula de dividendos)
4. Ganancias ocasionales (venta de activos, herencias, otras)
5. Liquidación privada del impuesto (liquidación sobre rentas gravables, descuentos, retención en la fuente, anticipos)
6. Siete declaraciones de renta completas para que practiques.


