
Un cliente trabaja desde Colombia para una empresa extranjera y recibe sus pagos del exterior en una cuenta de Panamá. ¿Son ingresos de fuente extranjera? ¿Deben clasificarse como rentas no laborales? La respuesta exige separar residencia fiscal, fuente y naturaleza del ingreso. El país del pagador y la ubicación de la cuenta no resuelven esas preguntas, pero una revisión ordenada permite clasificarlos y evitar duplicaciones.
“Recibir dinero del exterior” describe un movimiento financiero. No identifica, por sí solo, la fuente fiscal ni la categoría del ingreso.
Para una persona natural residente fiscal en Colombia, el análisis comprende, en términos generales, sus rentas de fuente nacional y extranjera. La residencia debe establecerse con los criterios legales; la nacionalidad colombiana no basta para resolverla.
La DIAN recuerda el principio de tributación sobre rentas de fuente mundial en el Concepto 008529 de 2026.
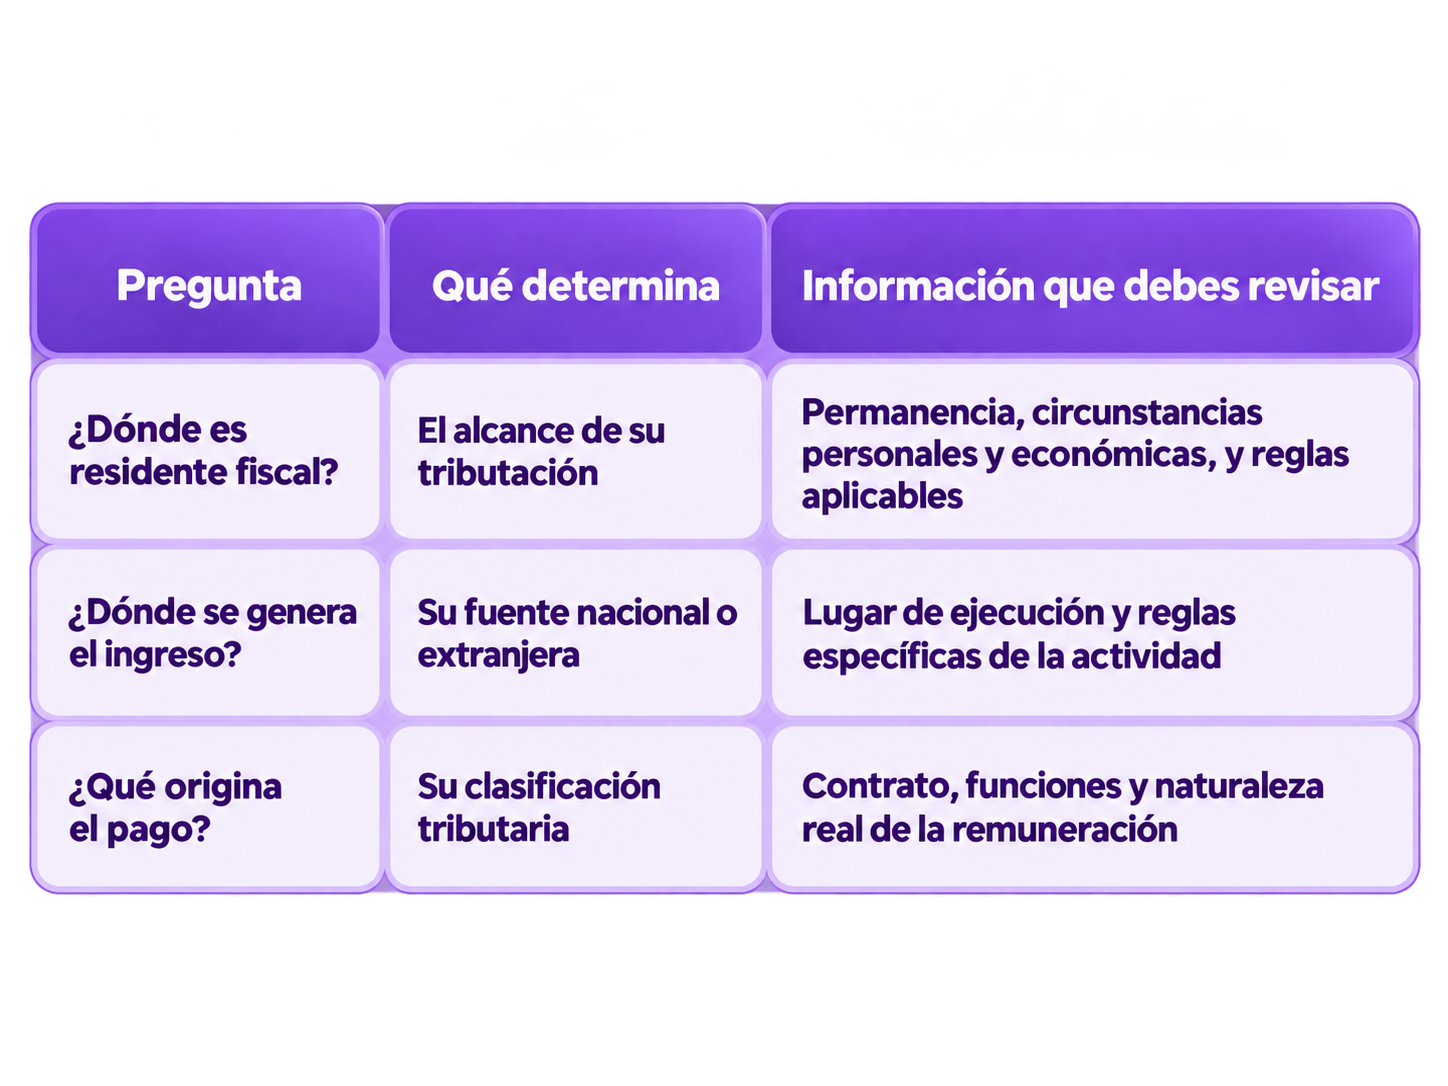
Estas preguntas no son intercambiables. Un ingreso puede ser de fuente nacional y corresponder a rentas de trabajo, aunque lo pague una empresa extranjera en dólares.
Para un servicio personal ejecutado físicamente desde Colombia, la ubicación del cliente o de la cuenta receptora no convierte por sí sola el ingreso en renta de fuente extranjera. El punto de partida es la regla territorial del artículo 24 del Estatuto Tributario, sin desconocer las disposiciones especiales que puedan aplicar.
Antes de clasificar, confirma:
La recomendación profesional es clasificar desde los hechos, no desde el país que aparece en el extracto.
Si existe una relación laboral, la remuneración corresponde a rentas de trabajo. Si se trata de honorarios por servicios personales prestados de forma independiente, corresponde analizarla como renta de trabajo sin relación laboral.
El artículo 103 incluye salarios, honorarios y, en general, compensaciones por servicios personales dentro de las rentas de trabajo. Por eso, facturar a una empresa extranjera no convierte automáticamente el ingreso en renta no laboral.
Además, trabajo, capital y no laborales son categorías dentro de la cédula general. La fuente nacional o extranjera constituye un análisis distinto.
Supongamos estas condiciones:
El resultado del análisis sería:
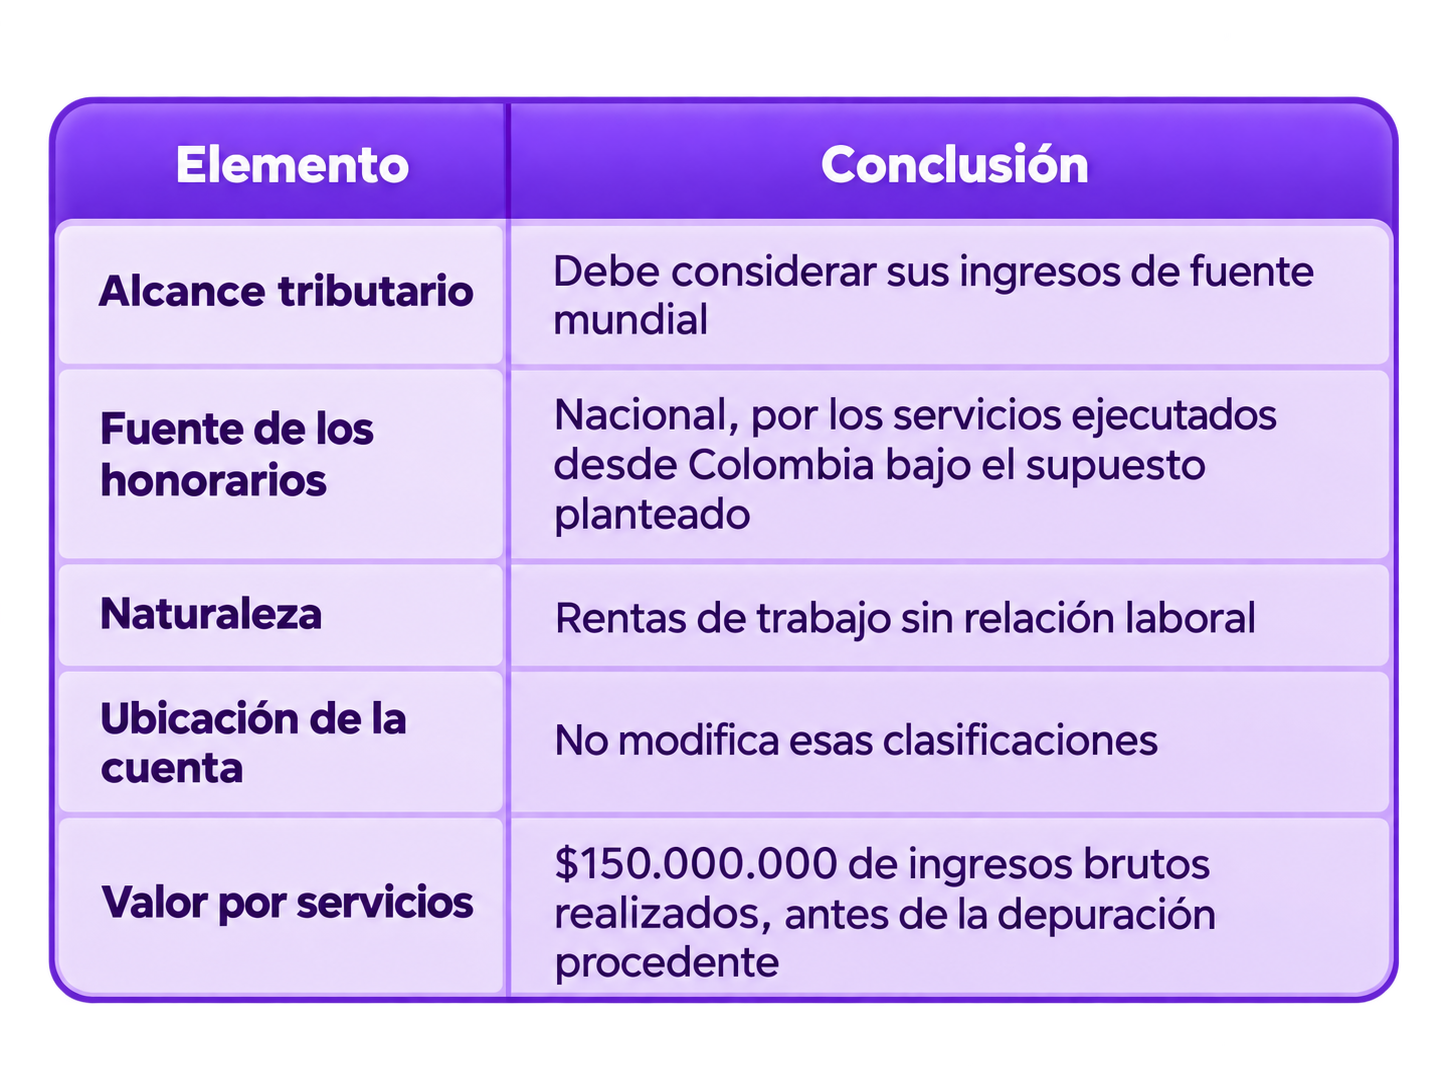
Los $150 millones no equivalen automáticamente a renta líquida gravable. Después deben revisarse los ingresos no constitutivos de renta, costos o beneficios procedentes y sus respectivas condiciones.
La cuenta extranjera no elimina la tributación ni determina por sí sola un impuesto mayor. Lo que corresponde es reconocer el ingreso y aplicar la depuración pertinente.
Supongamos que el diseñador transfiere posteriormente a Colombia parte del dinero que ya recibió en Panamá.
El ingreso por servicios se originó con el pago del cliente. La transferencia posterior entre cuentas propias no representa un segundo servicio ni debe reconocerse nuevamente como el mismo honorario.
Esto no significa ignorar el movimiento: debe conciliarse y revisarse si existen efectos por diferencia en cambio.
El mismo cuidado aplica al saldo bancario. Los ingresos del año y el dinero conservado al cierre son magnitudes diferentes: el cliente pudo gastar, transferir o mantener parte de los recursos.
La recomendación es reconstruir el recorrido del dinero antes de sumar abonos bancarios. De lo contrario, una conciliación puede duplicar el mismo ingreso.
Para declarar correctamente, necesitas identificar cuándo se realizó el ingreso, convertirlo a pesos y distinguirlo de los movimientos posteriores.
En personas no obligadas a llevar contabilidad, el artículo 27 establece, como regla general, la realización cuando se recibe efectivamente el ingreso en dinero, en especie o mediante un equivalente legal al pago. En contribuyentes obligados a llevar contabilidad deben revisarse las reglas correspondientes del artículo 28.
Recibir los recursos en una cuenta extranjera no permite aplazar el reconocimiento hasta trasladarlos a Colombia.
Las reglas de conversión y diferencia en cambio están previstas en el artículo 288 del Estatuto Tributario, en concordancia con el artículo 1.1.3 del Decreto 1625 de 2016.
Una relación de trabajo puede incluir:
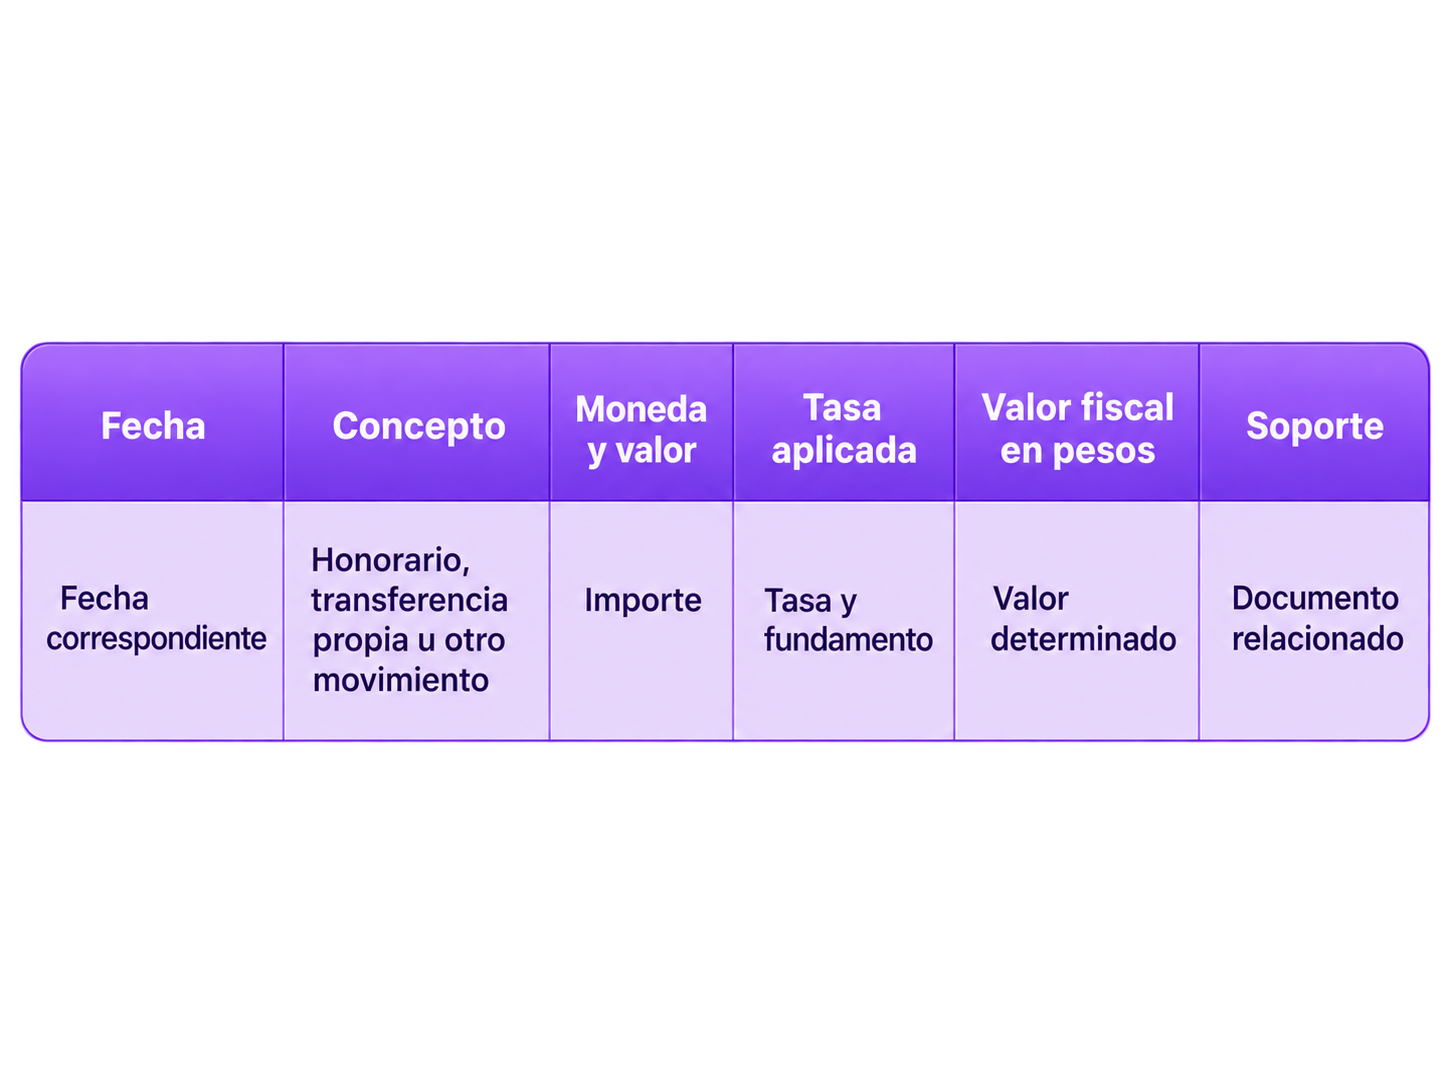
Esta herramienta recomendada ayuda a explicar por qué un abono constituye ingreso y otro corresponde al traslado de recursos previamente reconocidos.
Que una empresa extranjera descuente un valor no habilita automáticamente un descuento tributario en Colombia.
El artículo 254 exige, entre otras condiciones, rentas de fuente extranjera sometidas al impuesto sobre la renta en el país de origen y un impuesto pagado sobre esas mismas rentas, sujeto al límite correspondiente.
En el ejemplo, los servicios fueron ejecutados desde Colombia y el ingreso se clasificó como de fuente nacional. Por tanto, no debe aplicarse automáticamente el descuento del artículo 254 por una retención practicada afuera. Si existe un convenio aplicable, su análisis debe realizarse separadamente.
Antes de responder “sí puedes descontarlo”, identifica qué tributo se cobró, quién lo exigió, sobre qué renta y con qué soporte.
Los pagos del exterior deben analizarse a partir de la residencia fiscal, la fuente y la naturaleza del ingreso. Después corresponde establecer su reconocimiento, conversión y conciliación con los movimientos bancarios.
El valor del contador está en explicar por qué un pago recibido afuera puede ser de fuente nacional, cómo se clasifica y por qué una transferencia posterior entre cuentas propias no repite el honorario.
Antes de cerrar la declaración, relaciona cada ingreso con el servicio, su fecha de realización y su soporte.
Comparte este artículo con tu equipo para revisar estos casos con un criterio común.
1. Generalidades (residencia fiscal, obligados a declarar, fechas para declarar)
2. Patrimonio (bienes personales, negocio propio, deudas, patrimonio líquido)
3. Sistema de cedulación (rentas de trabajo, honorarios, rentas de capital, rentas no laborales, cédula general, cédula de pensiones, cédula de dividendos)
4. Ganancias ocasionales (venta de activos, herencias, otras)
5. Liquidación privada del impuesto (liquidación sobre rentas gravables, descuentos, retención en la fuente, anticipos)
6. Siete declaraciones de renta completas para que practiques.


