El Decreto 1419 de 2026 plantea una oportunidad para revisar obligaciones pendientes de tus clientes. Para aprovecharla, el trabajo del contador empieza por identificar qué ocurrió con cada obligación: ¿se declaró y quedó sin pagar?, ¿nunca se presentó la declaración?, ¿hay que corregirla?, ¿existe una discusión con la DIAN?
Esa clasificación determina el tratamiento que debes evaluar. En esta guía encontrarás una ruta para organizar la revisión, comparar escenarios y presentar al cliente una recomendación sustentada.
La DIAN interpreta que los artículos 9, 10, 11 y 13 tienen aplicación nacional. Las facilidades del capítulo II tienen condiciones territoriales y excluyen a los Grandes Contribuyentes. Tampoco existe una fecha de corte única: el artículo 9 exige mora al 10 de agosto de 2026; el artículo 5 considera la mora al entrar en vigor el decreto, el 17 de septiembre.
En la práctica, esto exige revisar cada obligación por separado. Un mismo cliente puede tener una deuda que encaje en una medida y otra que requiera un tratamiento diferente.
Antes de hacer cálculos, prepara una ficha con:
Esta ficha evita que la recomendación dependa únicamente del saldo que aparece en una consulta de obligaciones.
Usa esta clasificación inicial:
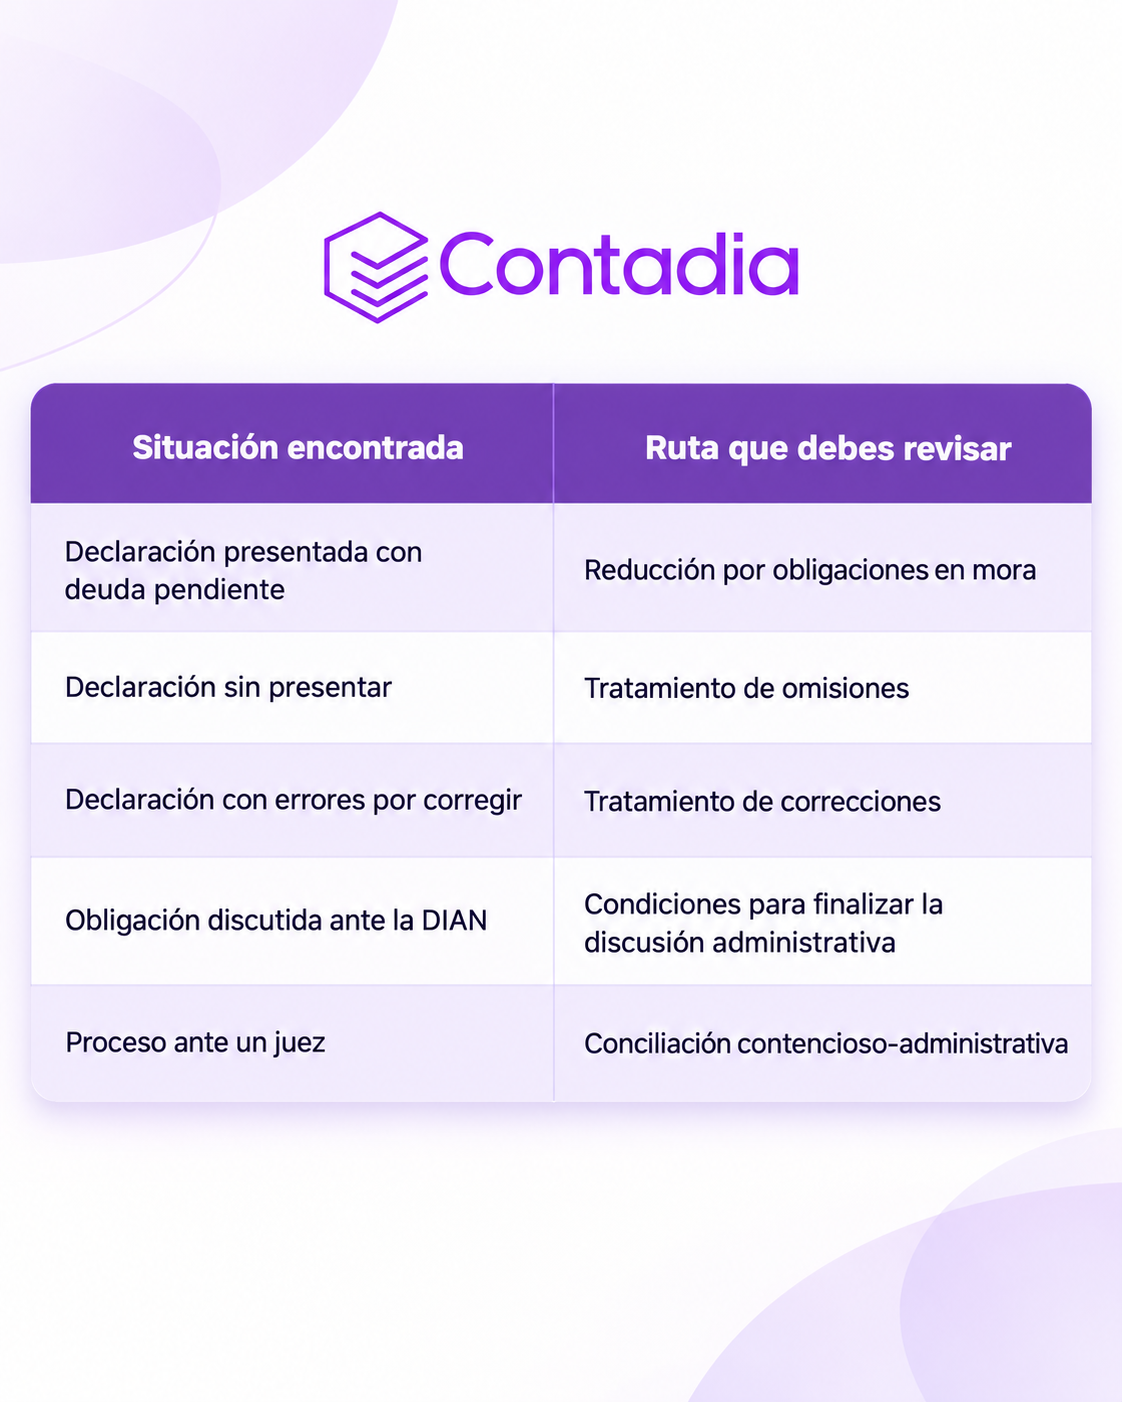
La tabla orienta la revisión. La elegibilidad requiere contrastar fechas, requisitos y estado del expediente.
El artículo 9 exige capital completo, intereses al 4,5 % anual y el 15 % de sanciones y actualizaciones, respetando el mínimo aplicable. No admite compensaciones ni cruces de cuentas.
El artículo 10 distingue omisiones —con intereses al 4,5 % anual— de determinadas correcciones, sin intereses. Estas últimas deben aumentar el valor a pagar o disminuir el saldo a favor o las pérdidas líquidas. Ambos tratamientos reducen la sanción al 15 %. La fecha límite es el 19 de noviembre de 2026.
Supongamos que, después de revisar los soportes, encuentras:
El 15 % de esos $10.000.000 equivale a $1.500.000, sujeto a comprobar el mínimo correspondiente. El desembolso proyectado sería:
$20.000.000 + $1.500.000 + intereses calculados a la fecha de pago.
La tasa anual no equivale a cobrar automáticamente el 4,5 % del capital. El cálculo debe considerar el tiempo de mora y los pagos que hayan modificado el saldo.
Para explicárselo al cliente, presenta dos valores: cuánto pagaría en el escenario ordinario y cuánto desembolsaría cumpliendo las condiciones del beneficio. Así podrá evaluar el ahorro junto con la caja necesaria.
Imagina que la revisión contable revela un ingreso omitido. Antes de calcular una sanción, reconstruye la declaración y determina cómo cambia su resultado.
El procedimiento útil es:
Si encaja en el supuesto descrito, la proyección debe reflejar la ausencia de intereses prevista para esa corrección. Usar la misma plantilla de una declaración omitida podría sobreestimar el desembolso.
Un beneficio puede producir un ahorro considerable y, aun así, resultar difícil de ejecutar por falta de liquidez.
Por eso, acompaña la liquidación con una pregunta financiera concreta: ¿de dónde saldrán los recursos y cuándo estarán disponibles?
En el caso del artículo 9, tener un saldo a favor no reemplaza el medio de pago exigido. Conviene resolver este punto antes de que el cliente apruebe la operación.
La DIAN indica que, para acogerse al beneficio en declaraciones de retención ineficaces, el pago debe realizarse el mismo día de la nueva presentación. También reconoce reducciones concurrentes para las sanciones tributarias del artículo 10, sujetas a sus requisitos y al mínimo.
La consecuencia práctica es coordinar presentación, autorización y pago antes de enviar la declaración. Evita dejar la gestión bancaria para después.
En discusiones administrativas, el artículo 10 exige, entre otras condiciones, que no se haya notificado la resolución del recurso de reconsideración, aceptar totalmente las glosas e informar por escrito a la DIAN antes del 19 de noviembre.
La decisión debe valorar tanto el desembolso como la aceptación de lo discutido. Cuando exista un proceso judicial, coordina la evaluación con el abogado responsable antes de recomendar una conciliación.
La revisión será más útil si termina en una recomendación que el cliente pueda entender y ejecutar.
Empieza por las que tengan información suficiente, recursos disponibles y una ruta de cumplimiento clara. Separa los casos que todavía requieren reconstrucción contable o análisis del expediente.
Para cada obligación, documenta:
Calcula ambos escenarios a una misma fecha para que la comparación sea consistente.
Evita limitarte a decir que el cliente “puede aplicar al decreto”. Explica la decisión:
“Esta obligación cumple las condiciones revisadas. El desembolso estimado es de $X y requiere estas actuaciones. Recomendamos ejecutarlas en esta fecha, una vez confirmados los recursos y los soportes pendientes”.
Archiva la liquidación, las declaraciones, los recibos, las comunicaciones y las radicaciones. Después de ejecutar la operación, verifica que los pagos correspondan a las obligaciones previstas y realiza seguimiento a los trámites pendientes.
El valor del Decreto 1419 de 2026 para tu cliente depende de una revisión bien hecha: clasificar la obligación, confirmar su elegibilidad, calcular el desembolso y coordinar el cumplimiento.
Tu aporte como contador está en traducir esas condiciones en una decisión viable y documentada.
Empieza por una obligación pendiente de tu cartera y prepara su comparación de escenarios. Comparte esta guía con tu equipo para unificar los criterios de revisión.
1. Generalidades (residencia fiscal, obligados a declarar, fechas para declarar)
2. Patrimonio (bienes personales, negocio propio, deudas, patrimonio líquido)
3. Sistema de cedulación (rentas de trabajo, honorarios, rentas de capital, rentas no laborales, cédula general, cédula de pensiones, cédula de dividendos)
4. Ganancias ocasionales (venta de activos, herencias, otras)
5. Liquidación privada del impuesto (liquidación sobre rentas gravables, descuentos, retención en la fuente, anticipos)
6. Siete declaraciones de renta completas para que practiques.