Tu cliente presentó la declaración a tiempo, pero dejó un impuesto pendiente. Para calcular los intereses de mora en renta 2026, primero debes confirmar si el plazo para pagar ya venció, cuánto capital continúa adeudado y cuándo realizará el pago. Después podrás seleccionar la tasa y liquidar el retraso.
Esta guía te ayudará a resolver esas preguntas, revisar pagos parciales y explicar el resultado al cliente. Está enfocada en renta de personas naturales: la declaración presentada durante la temporada de 2026 corresponde, por regla general, al año gravable 2025.
Información revisada al 9 de octubre de 2026.
Presentar y pagar son actuaciones distintas. Una declaración presentada oportunamente puede tener un impuesto pendiente que genere intereses después del vencimiento. El artículo 634 del Estatuto Tributario contempla intereses por cada día calendario de mora en impuestos, anticipos y retenciones.
La primera pregunta del contador debe ser: ¿cuál era el plazo aplicable a este cliente?
El Decreto 1226 de 2026 estableció plazos especiales para determinadas personas naturales y sucesiones ilíquidas. Su aplicación depende de las condiciones de domicilio, municipios y terminaciones del NIT previstas en la norma; además, excluye a Grandes Contribuyentes.
Por eso, evita liquidar intereses únicamente con la fecha que conserva una plantilla anterior.
Antes de contar los días, revisa:
Si el cliente paga dentro del plazo que le corresponde, no existe retraso que liquidar. Esta comprobación puede ser más importante que cualquier fórmula.
Organiza la obligación por componentes. Las sanciones no integran la base de los intereses moratorios y el cálculo de interés simple no capitaliza intereses anteriores.
En tus papeles de trabajo, identifica:
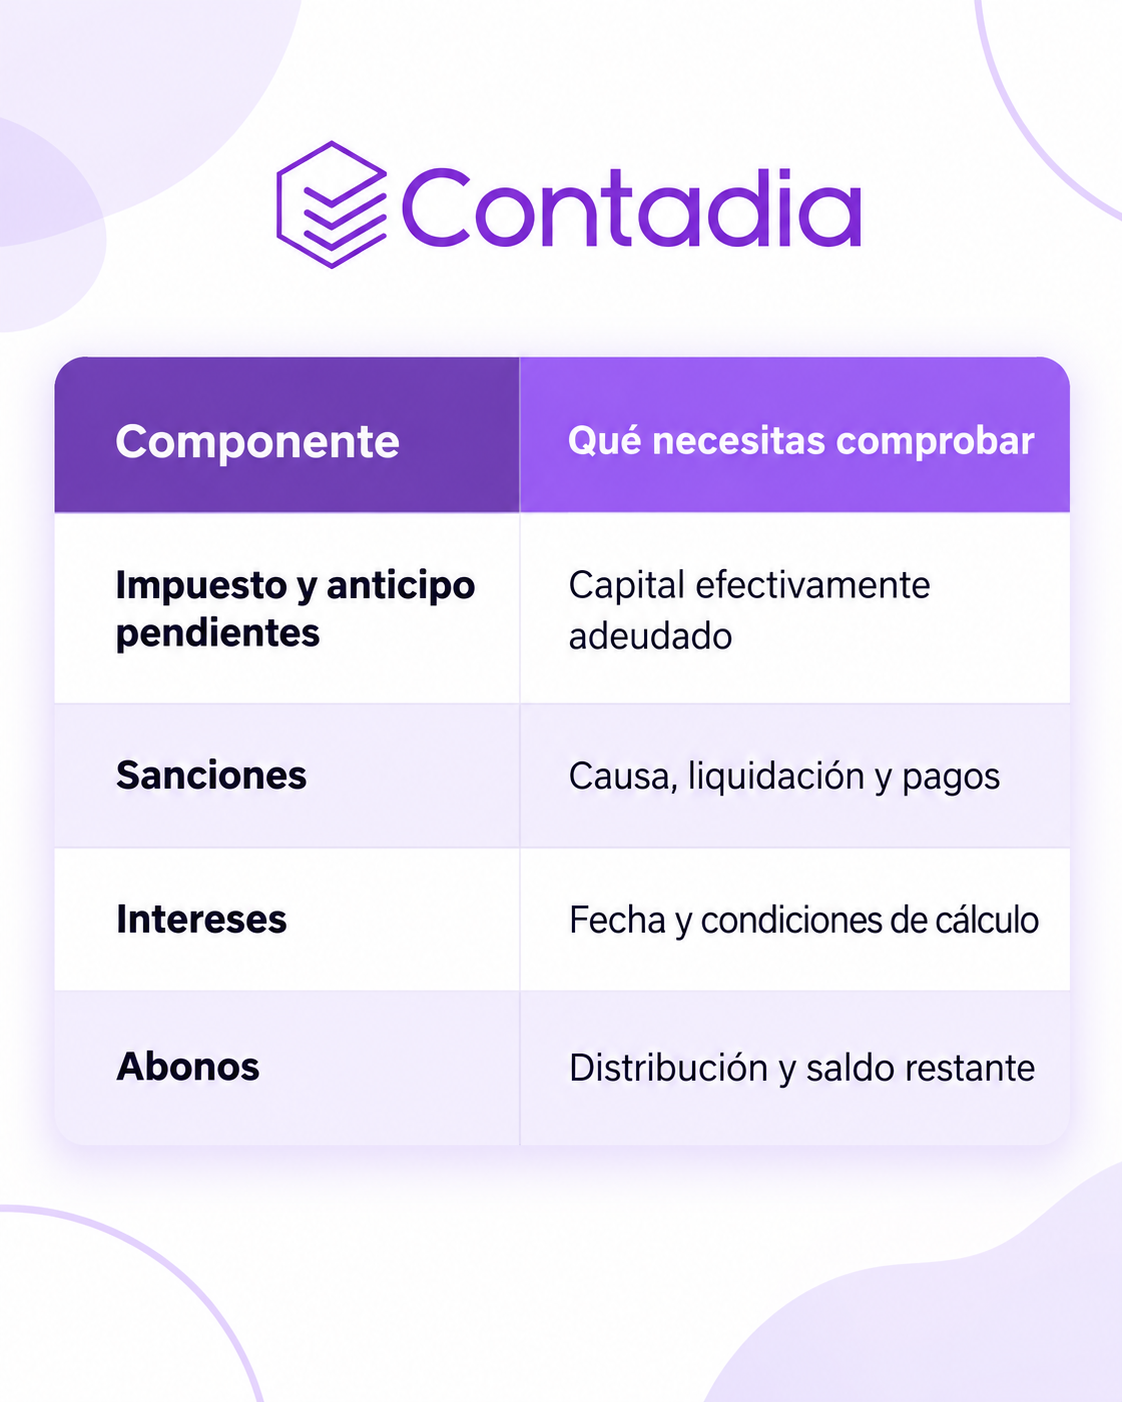
Esta separación también permite explicarle al cliente por qué el saldo total de la deuda puede ser mayor que el capital sobre el que calculas intereses.
La tasa ordinaria para octubre de 2026 es del 26,59 % anual. Se obtiene de la tasa de usura de crédito de consumo y ordinario, del 28,59 %, menos los dos puntos previstos en el artículo 635 del E.T.
Sin embargo, conocer la tasa del mes no resuelve toda la liquidación. También debes establecer qué tratamiento corresponde a la obligación.
Según el Concepto DIAN 13463 de 2023, para la mora ordinaria se utiliza la tasa vigente al momento del pago sobre el tiempo de retraso. No se divide automáticamente el cálculo entre las tasas de cada mes.
Si el cliente paga en octubre, utiliza la tasa aplicable en octubre. Si aplaza el pago a noviembre, revisa nuevamente la tasa y actualiza los días.
Una recomendación práctica es entregar la liquidación con esta nota:
“Valor proyectado para pago el día indicado. Si cambia la fecha, debe actualizarse la liquidación”.
Así evitas que el cliente utilice semanas después un cálculo preparado para otra fecha.
Esta guía desarrolla una deuda ordinaria pendiente de pago. Si existe una facilidad de pago o una corrección provocada por la administración, verifica sus condiciones específicas antes de utilizar la misma tasa. La doctrina DIAN distingue esos escenarios.
El Decreto 1419 de 2026 contempla tratamientos diferentes para obligaciones en mora, declaraciones omitidas y determinadas correcciones. La selección exige revisar el estado y las fechas de cada obligación.
La pregunta útil es: ¿qué requisito cumple esta deuda concreta?
El artículo 9 exige mora al 10 de agosto de 2026, pago completo del principal, intereses al 4,5 % anual y el 15 % de sanciones y actualizaciones, con el mínimo aplicable. El cumplimiento debe ocurrir hasta el 19 de noviembre de 2026 y no admite compensaciones ni cruces de cuentas como pago.
Por tanto, si la renta del cliente venció en septiembre, pagar tarde en octubre no permite aplicar ese artículo: la obligación todavía no estaba en mora en la fecha de corte.
Según la interpretación divulgada por la DIAN, los beneficios de los artículos 9, 10 y 11 tienen alcance nacional. Las facilidades del capítulo II conservan condiciones particulares para sujetos afectados
El artículo 10 contempla omisiones hasta el corte previsto y correcciones de declaraciones presentadas hasta el 10 de agosto. Para determinadas correcciones que aumentan el valor a pagar o disminuyen el saldo a favor o las pérdidas líquidas, permite no liquidar ni pagar intereses, cumpliendo sus requisitos.
Antes de calcular, clasifica el caso:
No todos los casos se resuelven sustituyendo el 26,59 % por el 4,5 %.
Una liquidación útil debe poder reconstruirse. Conserva los datos de entrada, el tratamiento elegido, la fórmula y la fecha de pago prevista.
Supongamos una obligación ordinaria sin abonos, sanciones ni vencimiento especial:
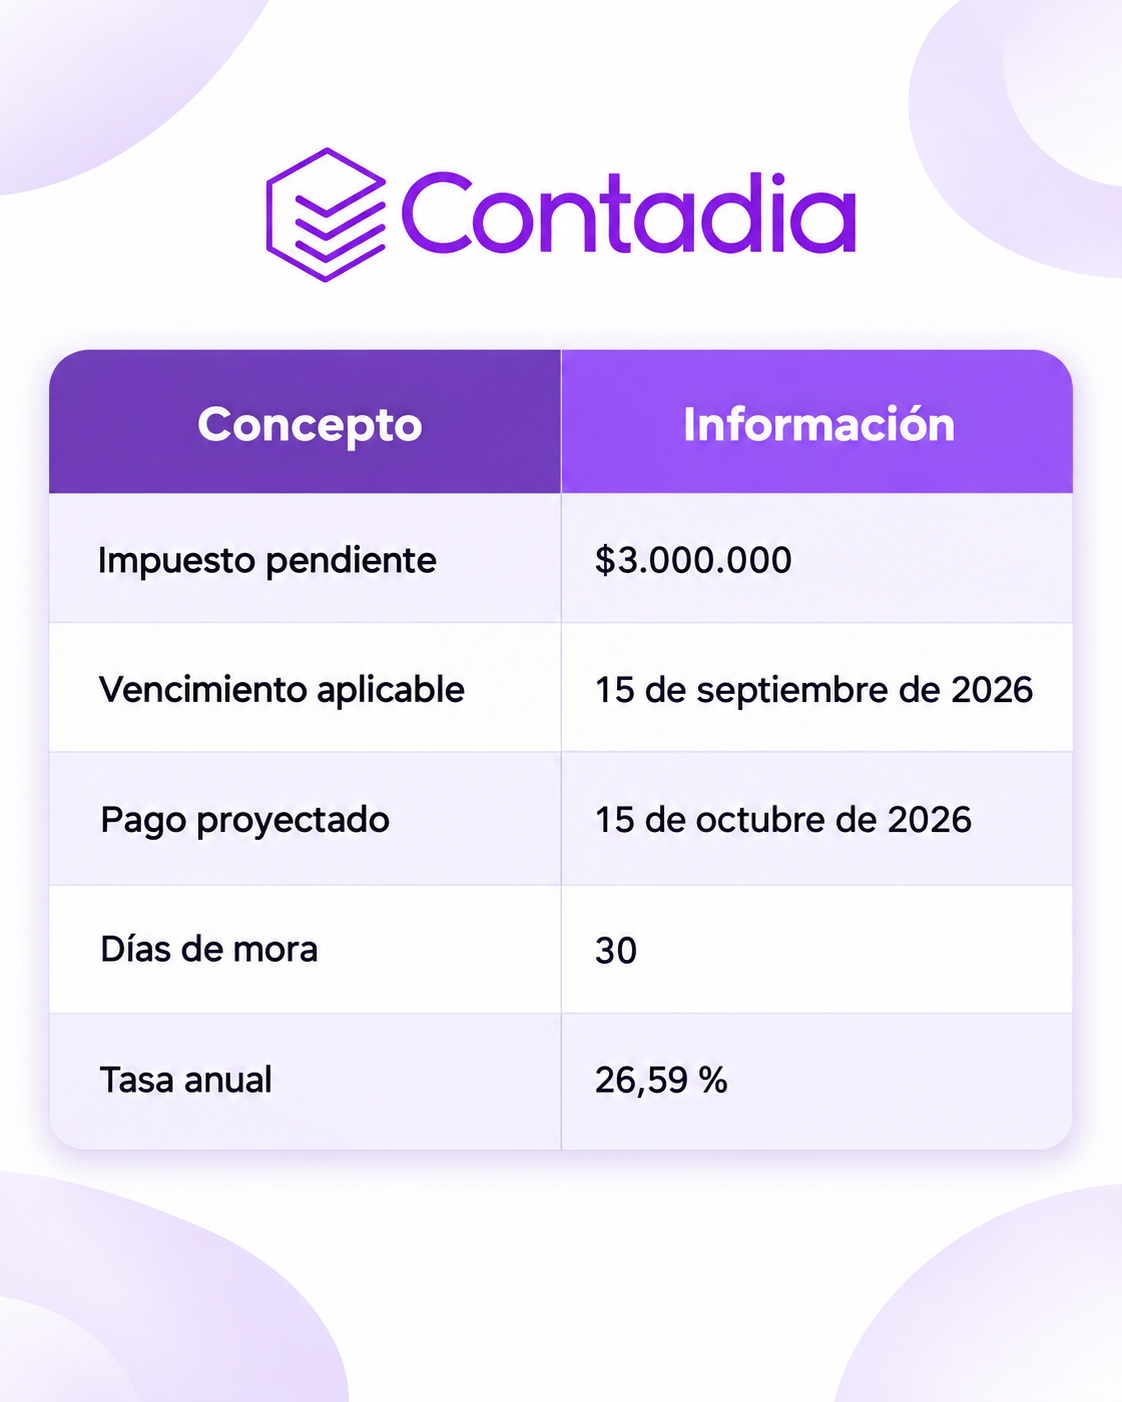
La fórmula de interés simple del parágrafo del artículo 590 utiliza capital, factor diario y días de mora. Para este caso, la tasa anual se divide entre 365.
Intereses = capital pendiente × (tasa anual ÷ 365) × días de mora
Expresa el porcentaje en decimal:
$3.000.000 × (0,2659 ÷ 365) × 30 = $65.564,38
Para diligenciar el recibo, el artículo 802 exige aproximar al múltiplo de mil más cercano.

El resultado supone pago el 15 de octubre. La obligación del ejemplo tampoco cumple el corte de mora del artículo 9.
Un abono reduce la deuda, pero su valor no necesariamente se aplica completo al impuesto. El artículo 804 establece una imputación proporcional entre los componentes de la obligación vencida.
Supongamos, únicamente para explicar la distribución, que al momento del abono la deuda está compuesta por:
Un abono de $1.020.000 representa un tercio de esa deuda. Su distribución proporcional sería:

Si descontaras los $1.020.000 completos del capital, dejarías una base incorrecta para continuar la revisión.
Conserva la liquidación a la fecha de cada pago, su distribución y el saldo resultante. Después verifica que tus papeles de trabajo correspondan con la imputación de los recibos.
No reutilices el ejemplo sin abonos para toda la deuda: reconstruye primero el historial.
Para liquidar los intereses de mora en renta 2026, empieza por confirmar si existe retraso. Después revisa el capital pendiente, los pagos parciales, la fecha de pago y el tratamiento aplicable.
El resultado debe permitirte explicar al cliente cuánto corresponde a impuesto, cuánto a intereses y qué cambia si aplaza el pago.
Aplica esta revisión antes de entregar el próximo recibo y conserva la evidencia de cada decisión.
Contadia te ayuda a automatizar parte de la preparación de las declaraciones de renta de personas naturales, para que dediques más tiempo a revisar y asesorar a tus clientes.
Conoce cómo automatizar tus declaraciones de renta con Contadia.
1. Generalidades (residencia fiscal, obligados a declarar, fechas para declarar)
2. Patrimonio (bienes personales, negocio propio, deudas, patrimonio líquido)
3. Sistema de cedulación (rentas de trabajo, honorarios, rentas de capital, rentas no laborales, cédula general, cédula de pensiones, cédula de dividendos)
4. Ganancias ocasionales (venta de activos, herencias, otras)
5. Liquidación privada del impuesto (liquidación sobre rentas gravables, descuentos, retención en la fuente, anticipos)
6. Siete declaraciones de renta completas para que practiques.