La información exógena de tu cliente muestra una cifra, sus documentos muestran otra y el vencimiento se acerca. ¿Qué valor debes declarar? La respuesta exige identificar qué representa cada dato, explicar la diferencia y comprobar su tratamiento tributario.
Estos cinco cruces te ayudarán a revisar la información del año gravable 2025 al preparar la declaración de renta presentada en 2026. En cada uno encontrarás una pregunta, un ejemplo y una acción para cerrar la revisión con criterio.
La consulta de información reportada por terceros permite detectar operaciones, contrastar documentos y encontrar inconsistencias. La DIAN aclara que esta herramienta no reemplaza la realidad económica del contribuyente y que los errores del reporte deben corregirse a través del informante.
Por eso, una diferencia es el inicio de una investigación. Antes de modificar una cifra, necesitas establecer su causa.
Una factura, un pago reportado y una consignación pueden corresponder a una sola operación. Sumarlos sin reconocer esa relación podría duplicar el ingreso.
Empieza por comprobar:
La pregunta que guía todo el proceso es: ¿estoy comparando lo mismo?
Cuando el reporte de ingresos no coincide con los documentos, reconstruye la operación. La factura identifica lo facturado; el extracto muestra movimientos de dinero. Necesitas relacionarlos antes de concluir.
Un profesional independiente, no obligado a llevar contabilidad, prestó servicios ordinarios durante 2025 por $80 millones. Recibió $65 millones ese año y cobró los $15 millones restantes en febrero de 2026.
Para este ejemplo, tampoco optó por llevar contabilidad y no hubo pagos en especie, compensaciones ni otra forma de extinguir la obligación durante 2025.
Los artículos 27 y 28 del E.T. distinguen las reglas de realización para no obligados y obligados a llevar contabilidad, con excepciones. Bajo los supuestos del caso, los $15 millones pendientes no son ingreso realizado en 2025. Sin embargo, debe revisarse su reconocimiento como cuenta por cobrar en el patrimonio; el artículo 270 regula los créditos.
Una conclusión útil sería:
“La diferencia corresponde a una factura pendiente de cobro al cierre. Se revisó su tratamiento en ingresos y patrimonio y se conservan los documentos de la operación”.
Antes de pedir una corrección al informante, verifica qué concepto reportó. Una diferencia de período no demuestra por sí sola que haya un error.
Una retención puede cambiar el saldo por pagar o a favor. Para incorporarla, debes comprobar a quién pertenece, a qué impuesto corresponde y en qué período procede.
Los $600.000 de diferencia podrían corresponder a operaciones faltantes, duplicidades o información corregida.
Solicita al agente retenedor el detalle que compone ambos valores y revisa:
Cuando ingreso y retención aparecen en años distintos, profundiza en la revisión. El artículo 1.6.1.21.25 del Decreto 1625 de 2016 contempla el tratamiento de retenciones sobre ingresos diferidos; la DIAN también ha analizado la relación entre realización del ingreso e imputación de la retención.
Para los conceptos del artículo 381 del E.T., el certificado no expedido puede sustituirse por la factura o documento de pago que reúna los requisitos legales. El Oficio DIAN 002474 de 2023 desarrolla esta posibilidad. Un comprobante de transferencia sin esos datos puede ser insuficiente.
Cierra cada registro como validado, pendiente de soporte o pendiente de aclaración. Si queda pendiente, identifica el documento concreto que falta.
Un certificado bancario reúne datos que cumplen funciones diferentes. Organizarlos desde el principio facilita la conciliación y evita trasladar una cifra a una casilla que no corresponde.
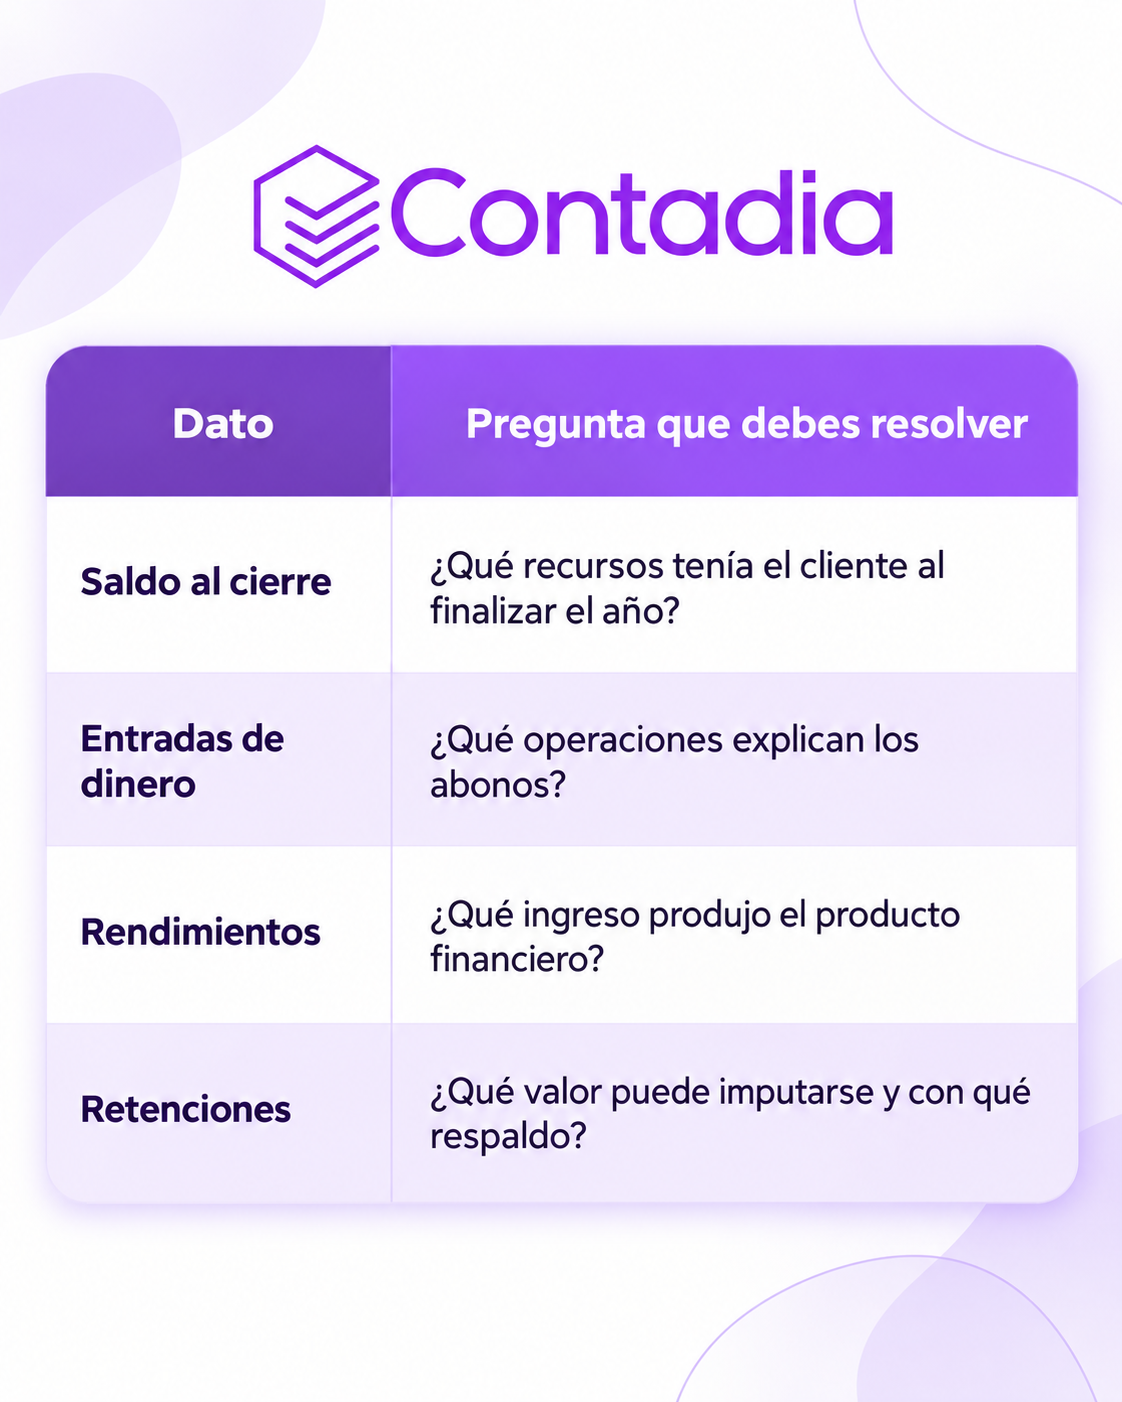
La cuenta recibió entradas por $120 millones durante 2025 y terminó con $8 millones.
Para explicar las entradas, identifica pagos de clientes, préstamos, transferencias propias y otras operaciones. Para validar el saldo, contrasta certificado y extracto de cierre.
El artículo 268 toma el saldo del último día como referencia para los depósitos bancarios. Si existen CDT u otros títulos, revisa su regla específica de valoración, incluido el artículo 271.
La conciliación debe mostrar qué parte de las entradas tiene cada origen y qué recursos permanecían al cierre. También debe identificar los rendimientos y retenciones por separado.
Si la cuenta tiene varios titulares, solicita evidencia sobre la pertenencia de los recursos. Evita repartir el saldo en partes iguales únicamente porque existen dos titulares.
Cuando aparece un inmueble en el reporte, necesitas resolver tres asuntos: si pertenecía al cliente al cierre, qué participación tenía y cómo debía valorarse.
Contrasta la escritura, el certificado de tradición y libertad, los documentos de adquisición y la información catastral.
Supongamos que no está obligado a llevar contabilidad y los valores del inmueble completo son:
No existe un autoavalúo superior ni mejoras pendientes de incorporar.
El artículo 277 exige a los no obligados comparar los valores previstos legalmente; para obligados establece el costo fiscal. En este caso, la comparación conduce a $300 millones para el inmueble completo y $150 millones para la participación del cliente.
Antes de comparar con la exógena, determina si el dato reportado representa el inmueble completo o la participación del cliente.
Si ya corresponde al 50 %, volver a multiplicarlo por ese porcentaje reduciría indebidamente la cifra.
La conclusión debe identificar la base utilizada, el porcentaje y los documentos que respaldan ambos.
“Ese dinero no era mío” o “fue un préstamo” son explicaciones que debes convertir en hechos comprobables.
Pide documentos según la operación, en lugar de solicitar archivos sin una pregunta concreta.
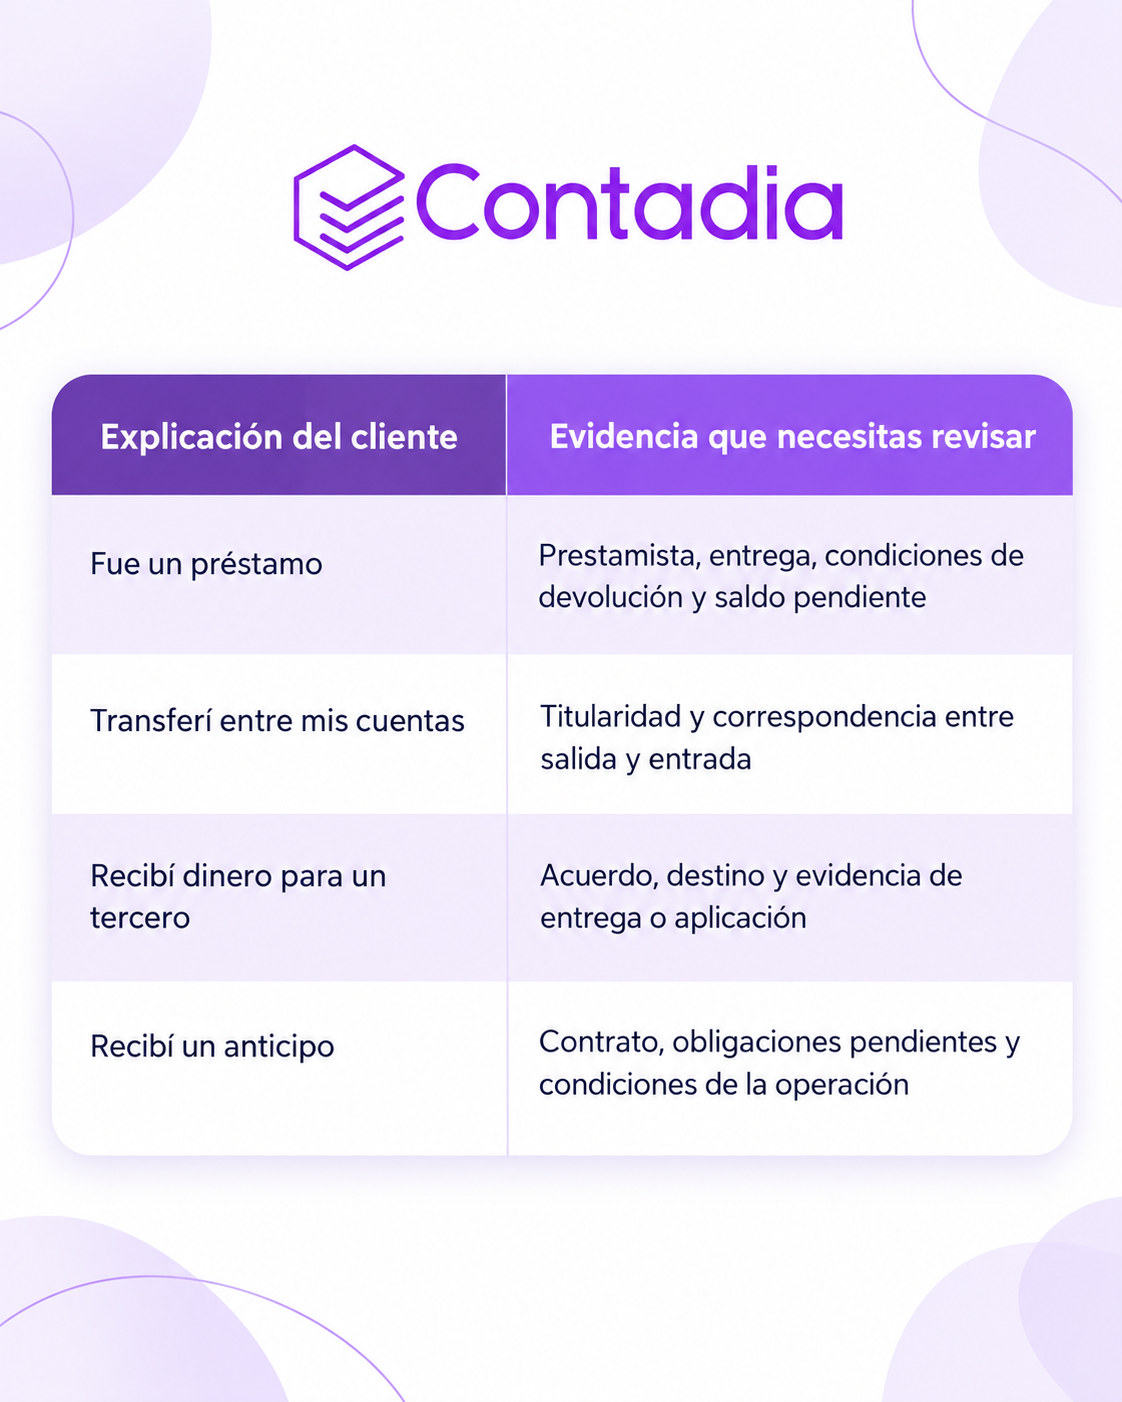
Si fueron $30 millones de un préstamo, comprueba la obligación de devolverlos y revisa qué ocurrió con los recursos y la deuda al cierre.
Son análisis distintos. El artículo 594-3 contempla el acumulado de consignaciones, depósitos e inversiones financieras como criterio para la obligación de declarar.
Tampoco retires automáticamente los traslados propios de ese control: la doctrina DIAN contempla su acumulación entre cuentas del mismo contribuyente dentro de una entidad.
Documenta dos conclusiones: el tratamiento de la operación y su consideración al evaluar la obligación de declarar.
La conciliación debe permitir que otro profesional entienda la decisión sin reconstruir todo el archivo.
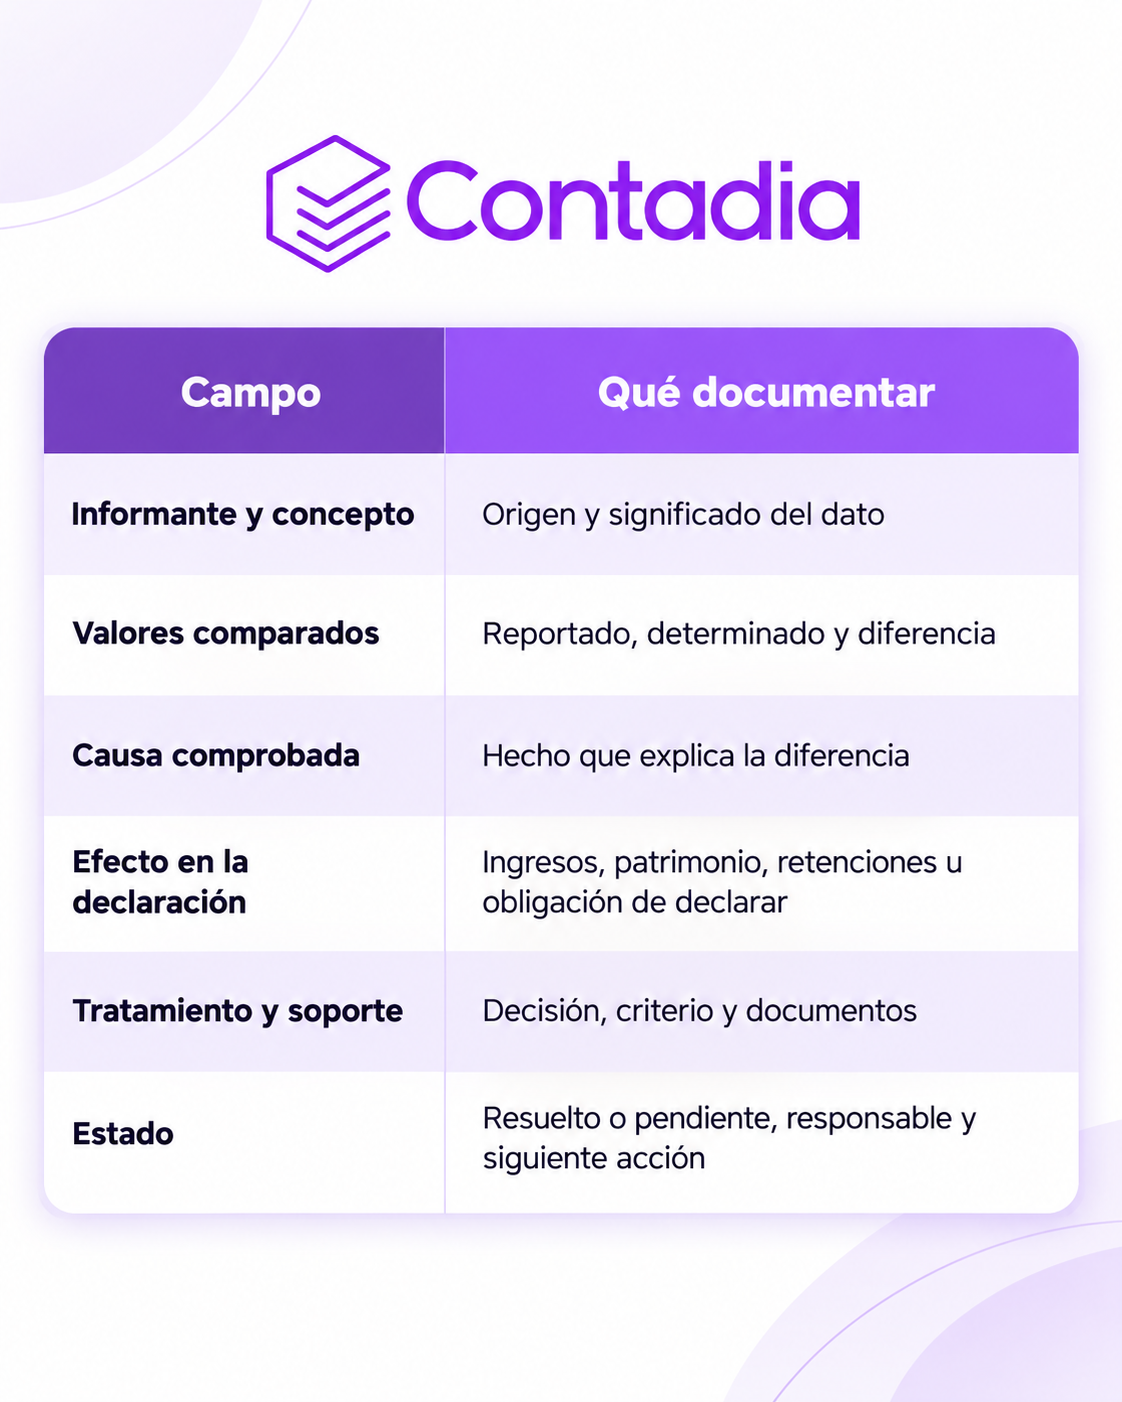
Evita cerrar con “revisado” o “el cliente confirmó”. Describe el hecho comprobado y su efecto.
Solicita la modificación identificando registro, error y evidencia. La actualización de la consulta no es un requisito previo para presentar una declaración sustentada en la realidad económica.
Distingue entre un error demostrado, una diferencia explicada y un caso todavía sin evidencia suficiente. Después de presentar, haz seguimiento a la respuesta del informante y revisa si aporta hechos nuevos.
La información exógena resulta útil cuando permite detectar una operación, explicar una diferencia y comprobar su tratamiento. Revisar ingresos, retenciones, bancos, inmuebles y consignaciones también ayuda a encontrar efectos relacionados que podrían pasar inadvertidos.
Al terminar, debes poder explicar qué representa cada cifra, qué decisión tomaste y qué evidencia la respalda.
Aplica estos cinco cruces en la próxima revisión de un cliente y comparte la guía con tu equipo para unificar los criterios de conciliación.
1. Generalidades (residencia fiscal, obligados a declarar, fechas para declarar)
2. Patrimonio (bienes personales, negocio propio, deudas, patrimonio líquido)
3. Sistema de cedulación (rentas de trabajo, honorarios, rentas de capital, rentas no laborales, cédula general, cédula de pensiones, cédula de dividendos)
4. Ganancias ocasionales (venta de activos, herencias, otras)
5. Liquidación privada del impuesto (liquidación sobre rentas gravables, descuentos, retención en la fuente, anticipos)
6. Siete declaraciones de renta completas para que practiques.


